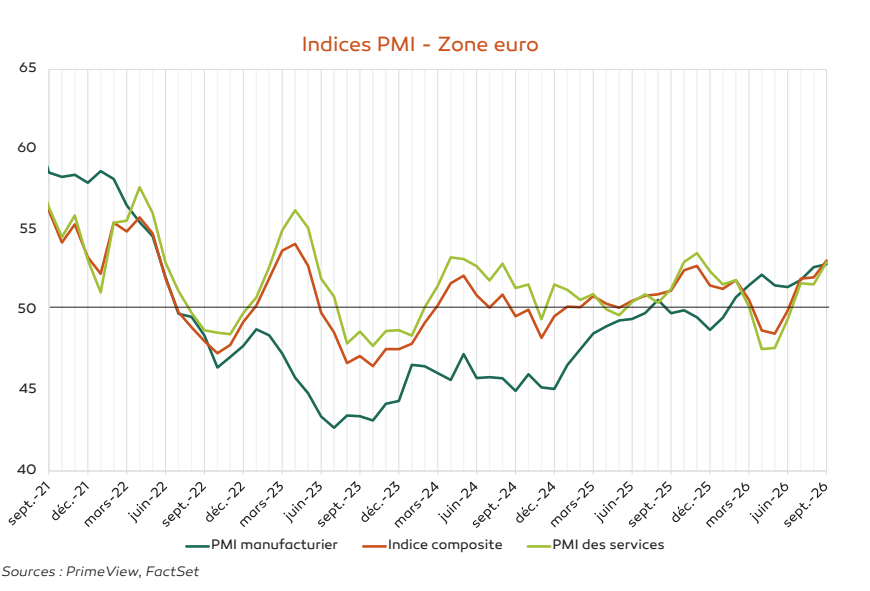
Après un début d’année difficile pour l’industrie et les services européens, l’activité semble repartir. Les indicateurs économiques avancés (indices PMI) qui étaient passés sous la barre des 50 en début d’année, traduisant un ralentissement, sont repassés dans le vert, signe d’une expansion de l’activité. C’est une bonne nouvelle, mais il ne faut pas crier victoire trop vite pour autant, au regard de la remontée fracassante des taux d’intérêt ces derniers mois.
Nous observons actuellement un phénomène mondial d’augmentation des taux d’intérêt dont la zone euro n’est pas exempte. Les taux à 10 ans Allemands, Français, Italiens et Espagnols ont quasiment doublé en deux ans pour atteindre désormais respectivement à 3,5 %, 5 %, 4,8 % et 4,2 %. Cette remontée brutale est liée à de faibles perspectives de croissance et une crainte de poussée inflationniste. En effet, l’indice des prix à la production a bondi en début d’année pour atteindre 5,7 % désormais en zone euro. Ceci n’est pas une bonne nouvelle pour les agents privés : le tissu entrepreneurial, déjà fragilisé, va voir le nombre de débouchés diminuer. Les déceptions macro et microéconomiques risquent d’être fortes dans les mois à venir.
Comme nous l’évoquions dans notre précédent GPS, la Banque Centrale Européenne est face à un dilemme : monter les taux directeurs pour contenir l’inflation au risque d’asphyxier le tissu économique ou laisser les taux sur leur niveau et risquer une poussée inflationniste. Elle a décidé en juin, puis en septembre, de monter ses taux directeurs, s’engageant dans la première voie… Ce scénario économique contient les germes d’une récession.


 Défaillances

 Contact
 Portail contrat


 Groupama Perspectives Sectorielles